Per un'impresa che lavora con la Pubblica Amministrazione, il miglioramento dei tempi di pagamento è una buona notizia. Per pianificare la liquidità, però, occorre anche capire cosa accade alle fatture ancora da incassare.
L'analisi della CGIA di Mestre del settembre 2026, ripresa da La Piazza, evidenzia due dati: nel 2025 il tempo medio di pagamento della PA è sceso a 27,2 giorni, rispetto ai 29,9 del 2024, mentre lo stock dei debiti commerciali di parte corrente ha raggiunto 64,2 miliardi di euro anche se questo tempo medio di pagamento è calcolato con una metodologia diversa da quella del DSO.
Le due misure descrivono aspetti diversi: la prima riguarda i pagamenti effettuati, la seconda i debiti esistenti a una determinata data, che non coincidono automaticamente con le fatture scadute. Per chi gestisce il credito, la domanda è quindi concreta: quali posizioni restano aperte e perché?
Una fattura scaduta segnala che il termine è trascorso, ma non indica quale azione possa sbloccarla. Potrebbe mancare un collaudo, esserci una differenza tra ordine e fattura oppure una contestazione sulla fornitura. Possono intervenire anche difficoltà finanziarie del debitore: distinguere le cause permette di scegliere l'intervento appropriato.
Il sollecito resta uno strumento utile. Quando esiste un impedimento documentale o operativo, tuttavia, occorre individuare il passaggio in sospeso, il referente competente e l'attività necessaria per risolverlo.
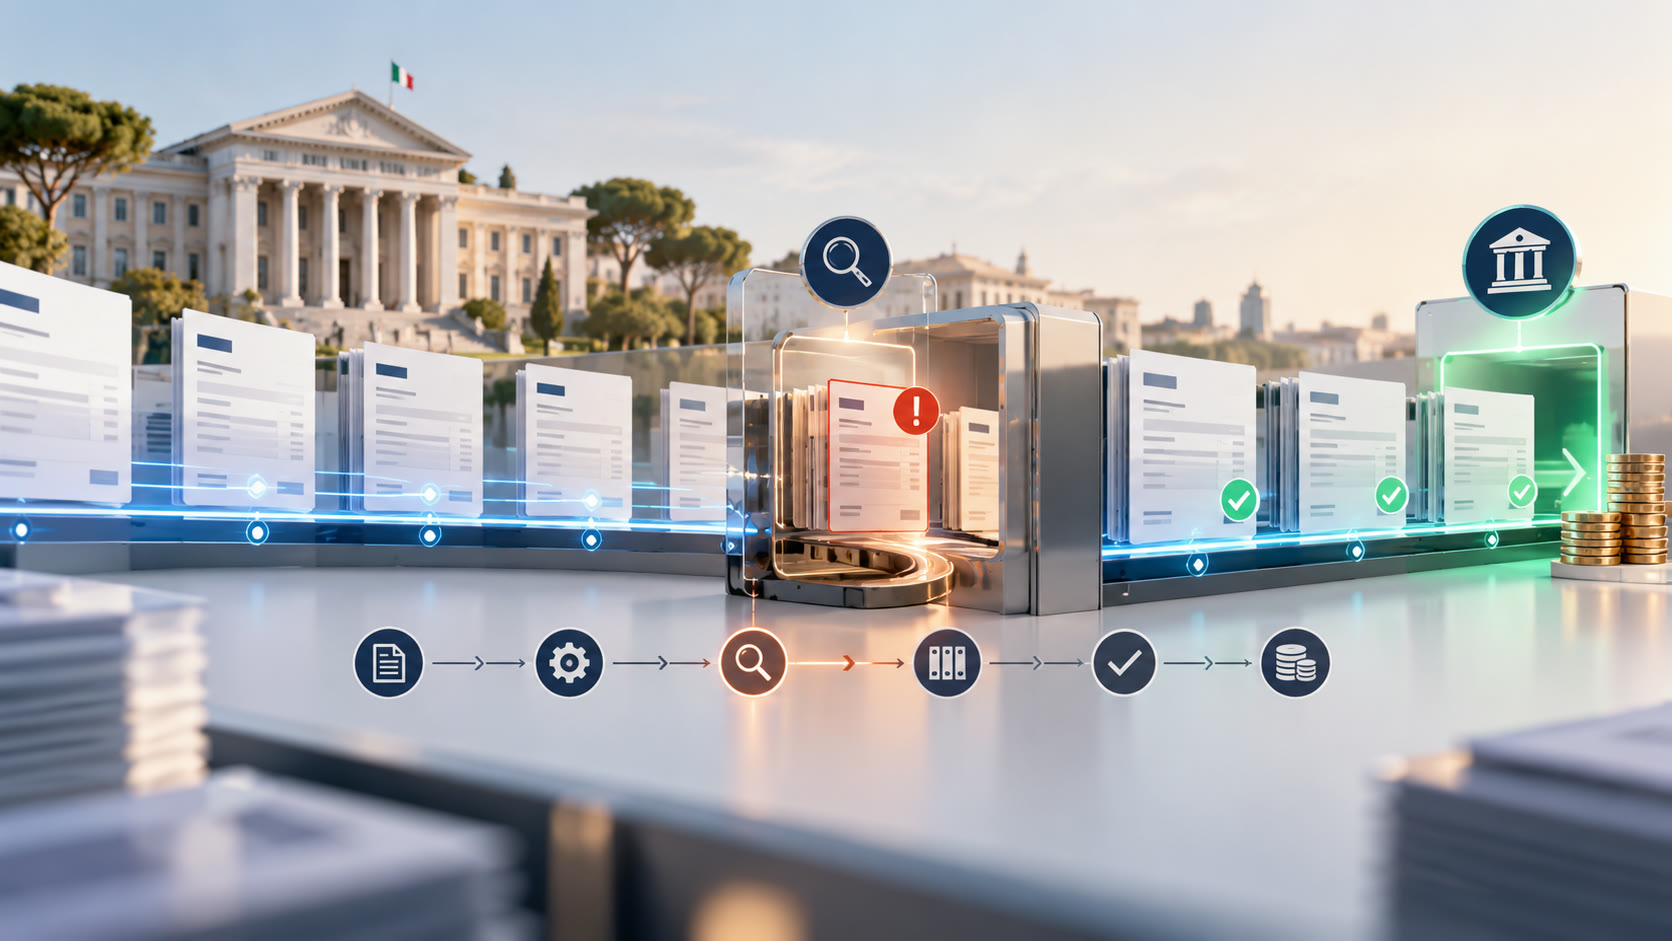
È qui che assume valore il presidio dell'Order-to-Cash, il percorso dall'ordine all'incasso. Il coordinamento tra amministrazione, commerciale, logistica e interlocutori del cliente consente di collegare le informazioni e intervenire sulle anomalie, possibilmente prima della scadenza. Nel settore sanitario pubblico e privato, questo significa anche verificare la documentazione della fornitura, la coerenza tra ordine e fattura e lo stato delle contestazioni.
L'approccio di Value Advisory parte dall'analisi del processo e delle singole posizioni, per individuare gli impedimenti al pagamento e affiancare l'impresa nella loro risoluzione attraverso consulenza e supporto operativo.
Accanto ai tempi medi di incasso, ritengo quindi utile monitorare l'anzianità del credito, le cause di blocco e i tempi di risoluzione. Per ogni posizione rilevante dovrebbe essere chiaro chi deve intervenire, quale sia il prossimo passo e quando verificarne l'esito.
Il miglioramento dei pagamenti della PA è un progresso da riconoscere. Per le imprese, una gestione puntuale delle posizioni aperte può tradurlo in maggiore prevedibilità degli incassi: capire dove il processo si è fermato e seguire l'intervento necessario fino alla sua conclusione.
Fonti: CGIA Mestre, analisi sui pagamenti della PA (settembre 2026); La Piazza, approfondimento sulla stessa analisi.